2026年8月,国内及贸易出口合计销量271.2万辆,环比增长4.9%,同比下降5.1%。从市场热点来看,近期车企集中加码终端营销,围绕“金九银十”窗口期提前布局。本报告围绕8月国内及贸易出口的销量走势与市场热点进行研究分析。
一、汽车市场销量走势分析
国内及贸易出口市场概况:同比降幅扩大
2026年8月,国内及贸易出口合计销量271.2万辆,环比增长4.9%,同比下降5.1%。受去年同期高基数影响,本月国内及贸易出口同比降幅有所扩大,内外市场走势分化显著,国内市场持续走弱,同比降幅已连续五个月超过20%;贸易出口单月增速有所放缓,但1-8月累计出口量已超越去年全年水平。
从各细分市场来看,国内乘用车市场降幅进一步扩大;商用车市场在NEV车型的拉动下降幅有所收窄。贸易出口环比微降,但单月销量已连续三个月突破一百万辆,其中NEV出口延续高速增长态势。
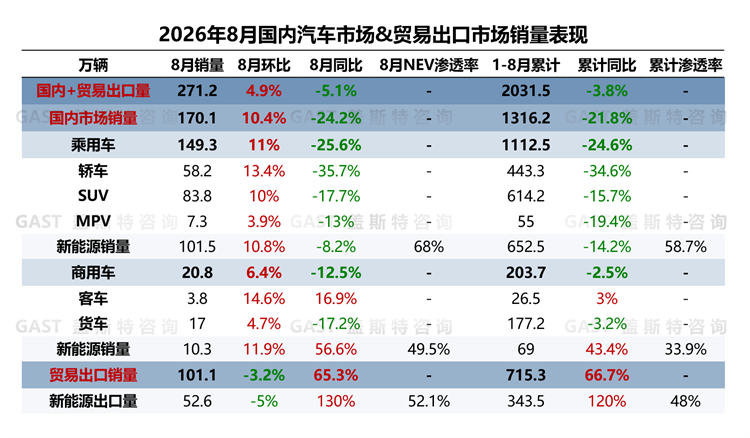
8月,国内汽车销售170.1万辆,环比增长10.4%,同比下降24.2%。从乘用车市场来看,NEV渗透率维持高位运行,单月渗透率接近70%;反观燃油车型,已连续四个月降幅超40%。从商用车市场来看,依托存量营运车辆集中置换需求,整体NEV渗透率创历史新高。
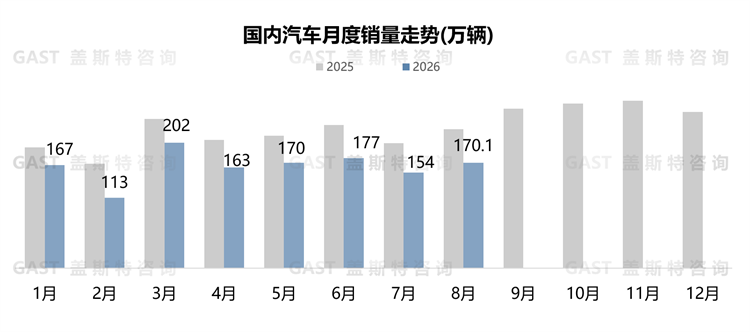
国内乘用车销量:环比增长,同比下滑
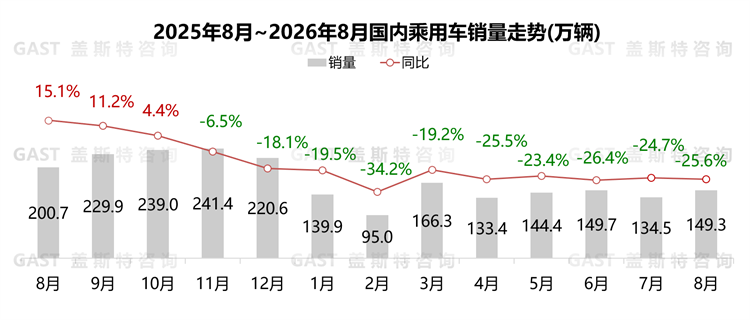
8月,国内乘用车销售149.3万辆,环比增长11%,同比下降25.6%。政策方面,西安等多地区升级汽车消费补贴;供给方面,车企依托成都国际车展集中投放新品,叠加“818”购车节及各地地方性车展落地,共同抬升终端市场活跃度;需求方面,行业价格竞争有所加剧,消费者对后续让利存在预期,观望情绪有所升温。
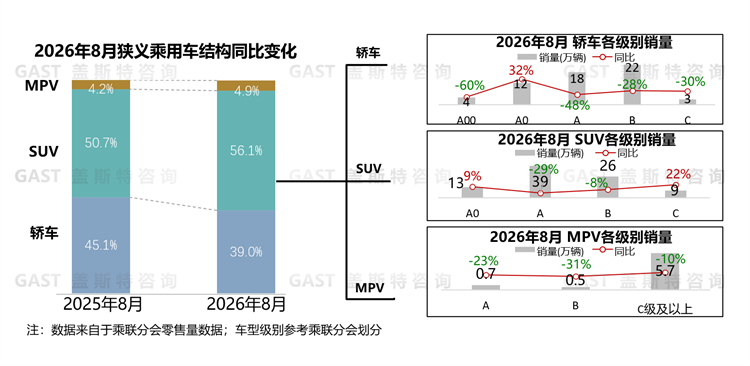
国内乘用车品类维度:SUV份额持续提升
轿车份额为39%,同比下降6.1个百分点。A0级共有5款车型销量破万,吉利星愿稳居该级别销量榜首,比亚迪海豚、上汽通用五菱缤果Pro、奇瑞QQ3 EV均实现稳步增长。A级及B级ICE持续低迷,NEV表现同样偏弱,A级主力NEV车型受产品换代、品牌内部分流影响销量承压;B级市场中,奇瑞风云A9等NEV新品仍处于爬坡阶段,尚未稳定上量。
SUV份额为56.1%,同比增长5.4个百分点。A0级市场小幅增长,零跑A10贡献稳定增量,单月销量突破3万辆;比亚迪元UP临近换代,老款车型加大促销力度,月销量回升至2.3万辆。A级及B级ICE销量下滑,但NEV新品带来一定增量,A级中小鹏MONA L03上市首个完整月销量超8千辆;B级中全新理想L6上市首个完整月销量接近1万辆。C级及以上市场维持同比正增长。
MPV份额为4.9%,同比增长0.7个百分点。中低端MPV持续走弱,A级市场同比下滑23%;B级市场同比下降31%,其中广汽本田奥德赛及东风本田艾力绅合计销量同比下滑近60%。C级市场同比下滑10%,细分市场内表现冷热不均,其中智界V9连续两个月销量突破8千辆;别克GL8同比下滑近37%,其PHEV版本销量大幅超过ICE版本。
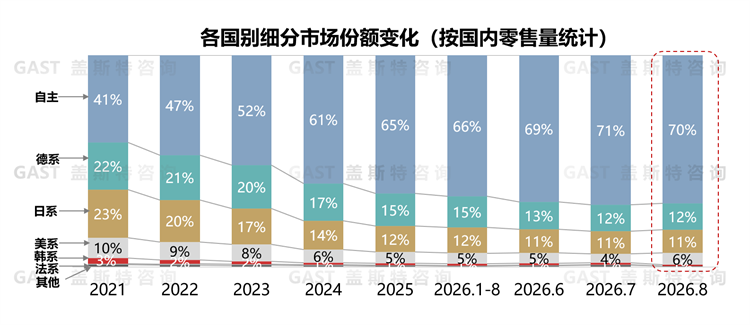
国内乘用车国别维度:自主品牌份额稳定在70%左右
市场份额角度,8月自主品牌份额为69.9%,同比增长4.1个百分点。
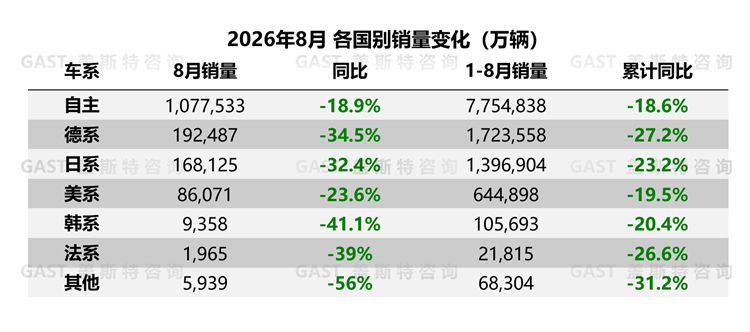
销量变化角度,8月美系降幅大幅度收窄;德/日系表现持续走弱,德系连续四个月同比降幅超过30%。
乘用车企业国内销量TOP10:自主品牌占据6席
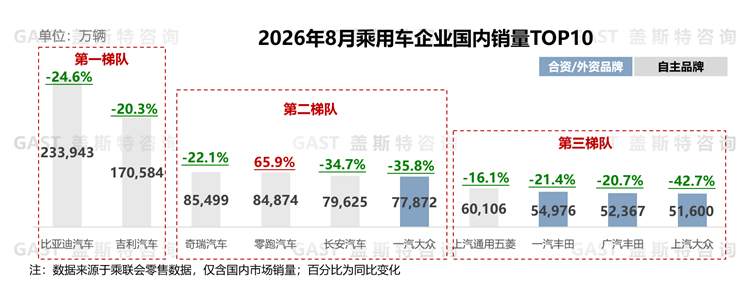
从8月TOP10厂商的销量表现来看,零跑国内销量再度突破8万辆,是榜单中唯一实现同比正增长的厂商;大众系整体市场表现偏弱,其中上汽大众已连续两个月同比跌幅超40%。具体来看,比亚迪:多款主力车型将于四季度换代,或引发用户观望,海洋网、王朝网国内销量合计同比减少近10万辆;吉利:8月国内整体市场表现承压,银河旗下仅星愿单款车型实现销量过万;奇瑞:整体同比降幅收窄,其中智界品牌销量同比增长超4倍,V9贡献其90%销量;零跑:8月销量同环比双增长,低价家用车型A10、A05单月合计销量接近4万辆;上汽通用五菱:同比降幅维持在20%以内,华境S连续四个月销量稳步增长,缤果Pro月销量再度突破1.4万辆;丰田8月整体销量同比下滑20%左右,纯电板块表现亮眼,一汽丰田bZ3、广汽丰田铂智3X实现同环比双增长;上汽大众:8月燃油车销量大幅走弱,帕萨特、朗逸、途岳、途观L的同比减量,占厂商整体销量缺口九成以上。
国内新能源乘用车销量概况
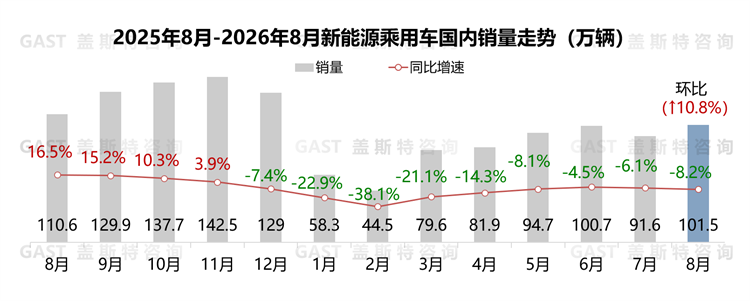
8月,国内新能源乘用车销售101.5万辆,环比增长10.8%,同比下降8.2%。市场呈现结构性分化:用户对以纯电为主的运动、轿跑等个性化车型需求抬升,带动纯电板块同比微增;插混与增程车型受主流市场新品供给不足影响,销量延续两位数同比下滑态势。
新能源乘用车国内销量TOP15车型:纯电占据主导地位
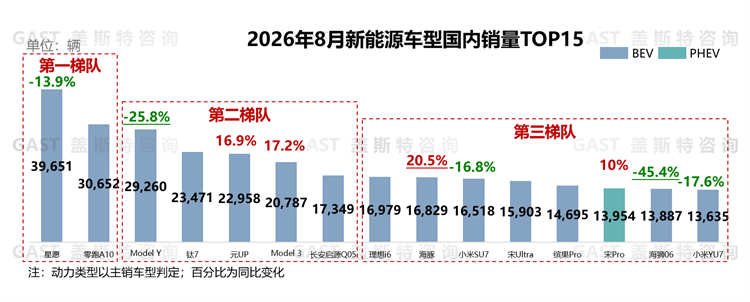
8月,TOP15车型中纯电车型占据14席,占据绝对主导地位。具体来看,吉利星愿:依托现金优惠等限时政策,单月销量环比增长23%;零跑A10:凭借越级产品力迅速上量,月销量连续四个月环比走高;特斯拉Model Y:部分国内订单顺延至季度末集中交付,月销量同比下滑超25%;方程豹钛7:纯电版贡献主要增量,插混版巩固销量基盘;长安启源Q05:通过现金优惠降低购车门槛,月销量连续五个月维持1.5万辆以上;小米SU7:受年轻化纯电竞品集中上市、去年同期基数偏高的双重影响,单月销量同环比均下滑超15%;比亚迪宋Ultra:插混版上市后迅速上量,纯电、插混版本月销均突破7.5千辆,整体月销环比增长14%。
国内商用车销量:连续三个月同比下降
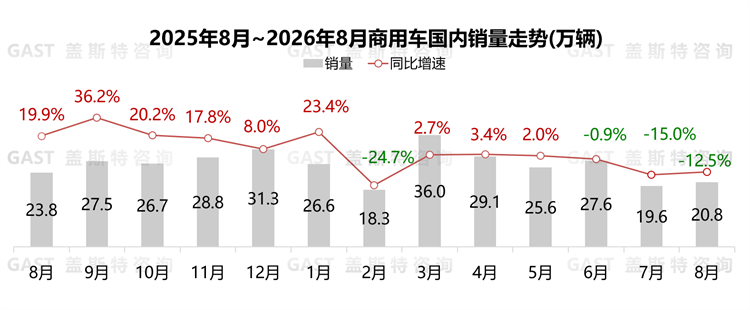
8月,商用车国内销售20.8万辆,环比增长6.4%,同比下降12.5%。动力结构持续分化,NEV商用车同比增长超56%,传统燃油商用车同比下滑39%,国内商用车市场NEV渗透率突破49%。
从细分市场看,8月货车国内销售17万辆,环比增长4.7%,同比下降17.2%,国内物流、工程运输进入传统淡季,叠加极端天气频发,终端购车需求有所收缩;客车国内销售3.8万辆,环比增长14.6%,同比增长16.9%,受益于暑期旅游市场复苏及以旧换新政策持续落地,大中客车实现集中交付。
汽车贸易出口总体概况
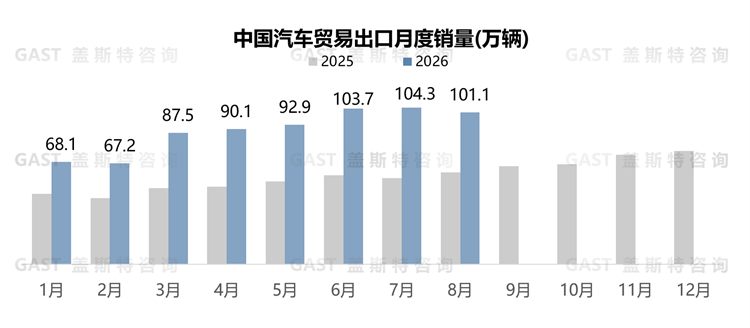
8月,汽车贸易出口101.1万辆,环比下降3.2%,同比增长65.3%。从动力类型看,ICE贸易出口量同比增长25.2%,NEV贸易出口量同比增长1.3倍,占总出口量比例52%。
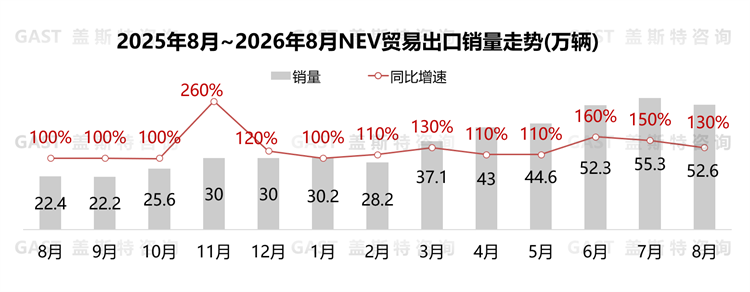
8月,新能源汽车贸易出口52.6万辆,环比下降5%,同比增长1.3倍。从车型结构看,NEV乘用车贡献超29万辆增量;从动力类型看,纯电贡献接近19万辆增量。
二、汽车市场热点解析
当前国内汽车市场内需偏弱、库存压力偏高,且车企普遍存在年度销量目标缺口。在此背景下,8月底以来,多家车企陆续落地终端购车权益,面向“金九银十”传统销售旺季,做好提前布局。
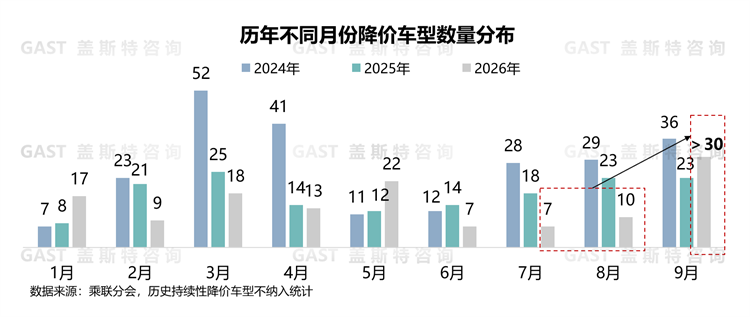
结合2026年以来的行业促销节奏来看,1-8月行业降价车型数量同比普遍收窄,不过伴随车企年末冲量压力逐步加大,9月初开始终端促销力度已有明显回升。整体来看,当前行业让利策略更为聚焦,调价覆盖范围有所收缩,企业全系降价的情况明显减少。分国别来看,促销方式有所分化,合资及外资品牌以官方调价、加大终端促销为主要手段,加速燃油车库存出清,稳住市场份额;自主车企及新势力则侧重权益类促销,通过金融、费用减免等组合政策开展精细化让利,适配产品迭代节奏,进一步优化终端销售结构。
盖斯特观点:金九仍是车企核心冲量窗口,但受监管趋严、促销边际效应递减的双重影响,行业促销方式逐步转向限时、点状的精准施策,以价换量的拉动空间持续收窄。不过依托旺季消费回暖叠加限时权益刺激,预计9月国内乘用车市场有望扭转连续五个月同比降幅超20%的低迷态势。